Почему миллиардные доходы криптопроектов не привели к росту их токенов
Сотни миллионов долларов дохода отдельных криптопроектов никак не связаны с динамикой котировок их токенов. Эксперты отметили, что держатели криптовалют часто не имеют права на доходы компании-эмитента
«РБК-Крипто» не дает инвестиционных советов, материал опубликован исключительно в ознакомительных целях. Криптовалюта — это волатильный актив, который может привести к финансовым убыткам.
С начала 2026 года криптовалютные протоколы получили суммарный доход более $7,4 млрд, согласно отчету Castle Labs. Однако цены большинства нативных токенов этих проектов не только не выросли, но и обвалились на десятки процентов.
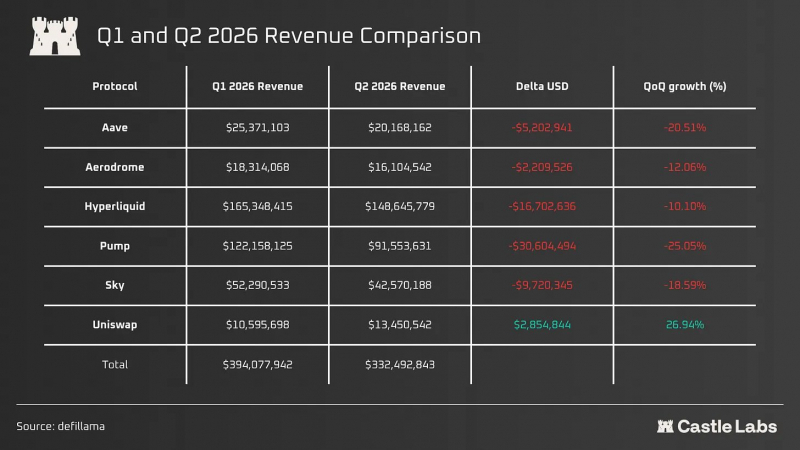
Доход криптопроектов по кварталам в первом и втором квартале 2026 года. Общее снижение во втором на 15,7% по сравнению с первым кварталом — с $394 млн до $332 млн. Источник: Castle Labs rbc.group
Аналитики Castle Labs изучили финансовые потоки шести крупнейших децентрализованных протоколов: Aave, Aerodrome, Hyperliquid, Pump.fun, Sky (ранее MakerDAO) и Uniswap. В Castle Labs определили, что с начала года их совокупных доход составил $726 млн, несмотря на глубокий медвежий рынок.
С начала года к 3 августа капитализация всего крипторынка упала более чем на 25% до $2,15 трлн. А из 100 крупнейших по капитализации криптоактивов из списке Coinmarketcap упали в цене более 80%. На фоне этого эксперты постарались найти ответ на вопрос, почему существует фундаментальный разрыв между доходами проекта и динамикой цены выпускаемых ими криптоактивов.
Причины падения
Ключевой индикатор в отчете — «чистый приток стоимости» (net token value flow). Этот показатель рассчитывается как объем дохода, реально распределенного среди держателей, минус объем эмиссии токенов (инфляция, разблокировка ранее замороженных токенов команд и инвесторов, затраты на маркетинг и другие механизмы распределения токенов).
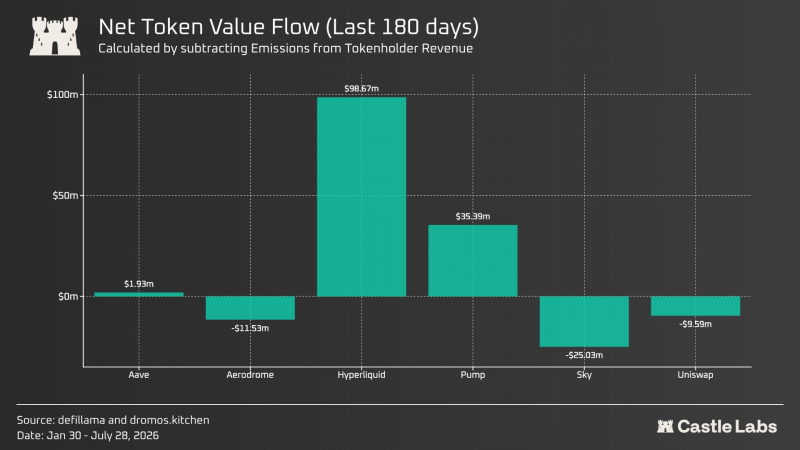
Чистый приток стоимости у криптопроектов Aave, Aerodrome, Hyperliquid, Pump.fun, Sky и Uniswap с конца января по конец июля 2026 года. Источник: Castle Labs
Расчеты показывают, что у Aerodrome, Sky и Uniswap этот показатель ушел в отрицательные значение. Протоколы эмитируют больше токенов, чем отдают прибыли держателям, фактически обесценивая капитал пользователей.
Объясняя причины негативной динамики в ценах на токены, эксперты также отметили тенденцию, где «держатели токенов становятся второстепенными участниками рынка». Имеется в виду то, что успех компании не переносится держателям криптоактивов.
«Если протокол зарабатывает $100 млн, но эмитирует $200 млн, чистая стоимость для держателя становится отрицательной», — поясняют аналитики Castle Labs, поясняя, что именно этот дисбаланс нивелирует позитивный эффект от роста доходов.
На этом фоне особенно показателен успех криптобиржи Hyperliquid. Протокол направляет 100% дохода держателям через механизм обратного выкупа (байбэк). Общий объем выкупа превысил $1,1 млрд или свыше 47 млн токенов $HYPE (около 4,72% от общего предложения). Это совпало с ростом $HYPE на 1400% с момента запуска программы байбэк.
Противоположный пример — Pump.fun. Платформа для запуска мемкоинов, несмотря на доход около $450 млн за год, столкнулась с обвалом цены токена PUMP на 60% после запуска.
Castle Labs связывает это с тремя факторами: высокой скоростью разблокировки токенов (предполагается, что инвесторы и команда активно фиксируют прибыль), неоправданными ожиданиями по поводу стимулов для сообщества и слабой коммуникацией команды с участниками рынка.
Отдельно аналитики выделили компанию Ripple Labs, стоящую за разработкой $XRP ($XRP). Ее акции, которые еще не торгуются на открытом рынке, подорожали более чем вдвое 105% с 2025 года. В то время как токен $XRP потерял около 45% за аналогичный период.
В отчете указали, что это классический пример разделения акционерного капитала и токена, где держатели $XRP не имеют прав на доходы компании. А выпускаемый ими криптоактив не подкреплен операционной прибылью эмитента: «В то время как инвесторы в акции Ripple получают выгоду от развития бизнеса, держатели криптоактива остаются второсортными игроками».
Что мешает росту
Помимо фундаментального дисбаланса между доходами криптопроектов и эмиссией их криптоактивов, в Castle Labs выделяет три системные причины, мешающие росту токенов:
Избыточное предложение (Fully Diluted Value). У многих протоколов низкий процент токенов в реальном обращении. Например, у $HYPE в обращении находится всего 23,3% от общего эмитированного объема. Аналитики отметили, что из-за этого многие инвестиционные показатели являются неточными, что может вводить инвесторов в заблуждение.
Неэффективные байбэки. Анализ Aave, как отметили эксперты, показал, что протокол потратил более $23 млн на выкуп токенов по средней цене $182. Однако на фоне рыночного спада цена AAVE упала до $90. Это говорит, что выкуп токенов обернулся прямыми убытками для казны протокола, что ставит под сомнение эффективность такой политики.
Отсутствие обязательств. Большинство программ байбэка носят условный характер, когда протоколы могут в любой момент приостановить или отменить выкуп: «Без контрактных обязательств протоколы могут ставить выкуп на паузу, корректировать или отменять его в любое время».